Uzņēmuma Anthropic ieņēmumi 2026. gada trešajā ceturksnī pieauga par 45% līdz 16,8 miljardiem dolāru, kas ir satriecošs pavērsiens filmas Claude veidotājam, gatavojoties potenciālajam IPO 2 triljonu ASV dolāru apmērā jau novembrī. AI starta uzņēmums potenciālajiem investoriem paziņoja, ka ir sasniedzis rentabilitāti pēc koriģēta pamata, taču arvien pieaug jautājumi par izaugsmes palēnināšanos, milzīgajām skaitļošanas saistībām un to, vai tā bizness var atbalstīt vienu no bagātākajiem novērtējumiem uzņēmuma vēsturē.
Šie skaitļi tika atklāti privātā investora prezentācijas laikā Anthropic galvenajā mītnē Sanfrancisko trešdien, ziņo Financial Times un Reuters, atsaucoties uz cilvēkiem, kas ir pazīstami ar sanāksmi.
“Anthropic informēja investorus, ka tā trešā ceturkšņa ieņēmumi ir palielinājušies par gandrīz 50 procentiem līdz 16,8 miljardiem ASV dolāru un ka uzņēmums bija rentabls, jo AI grupa vēlas piesaistīt atbalstu veiksmīgam IPO, ņemot vērā bažas par mākslīgā intelekta tirdzniecību,” ziņo Financial Times.
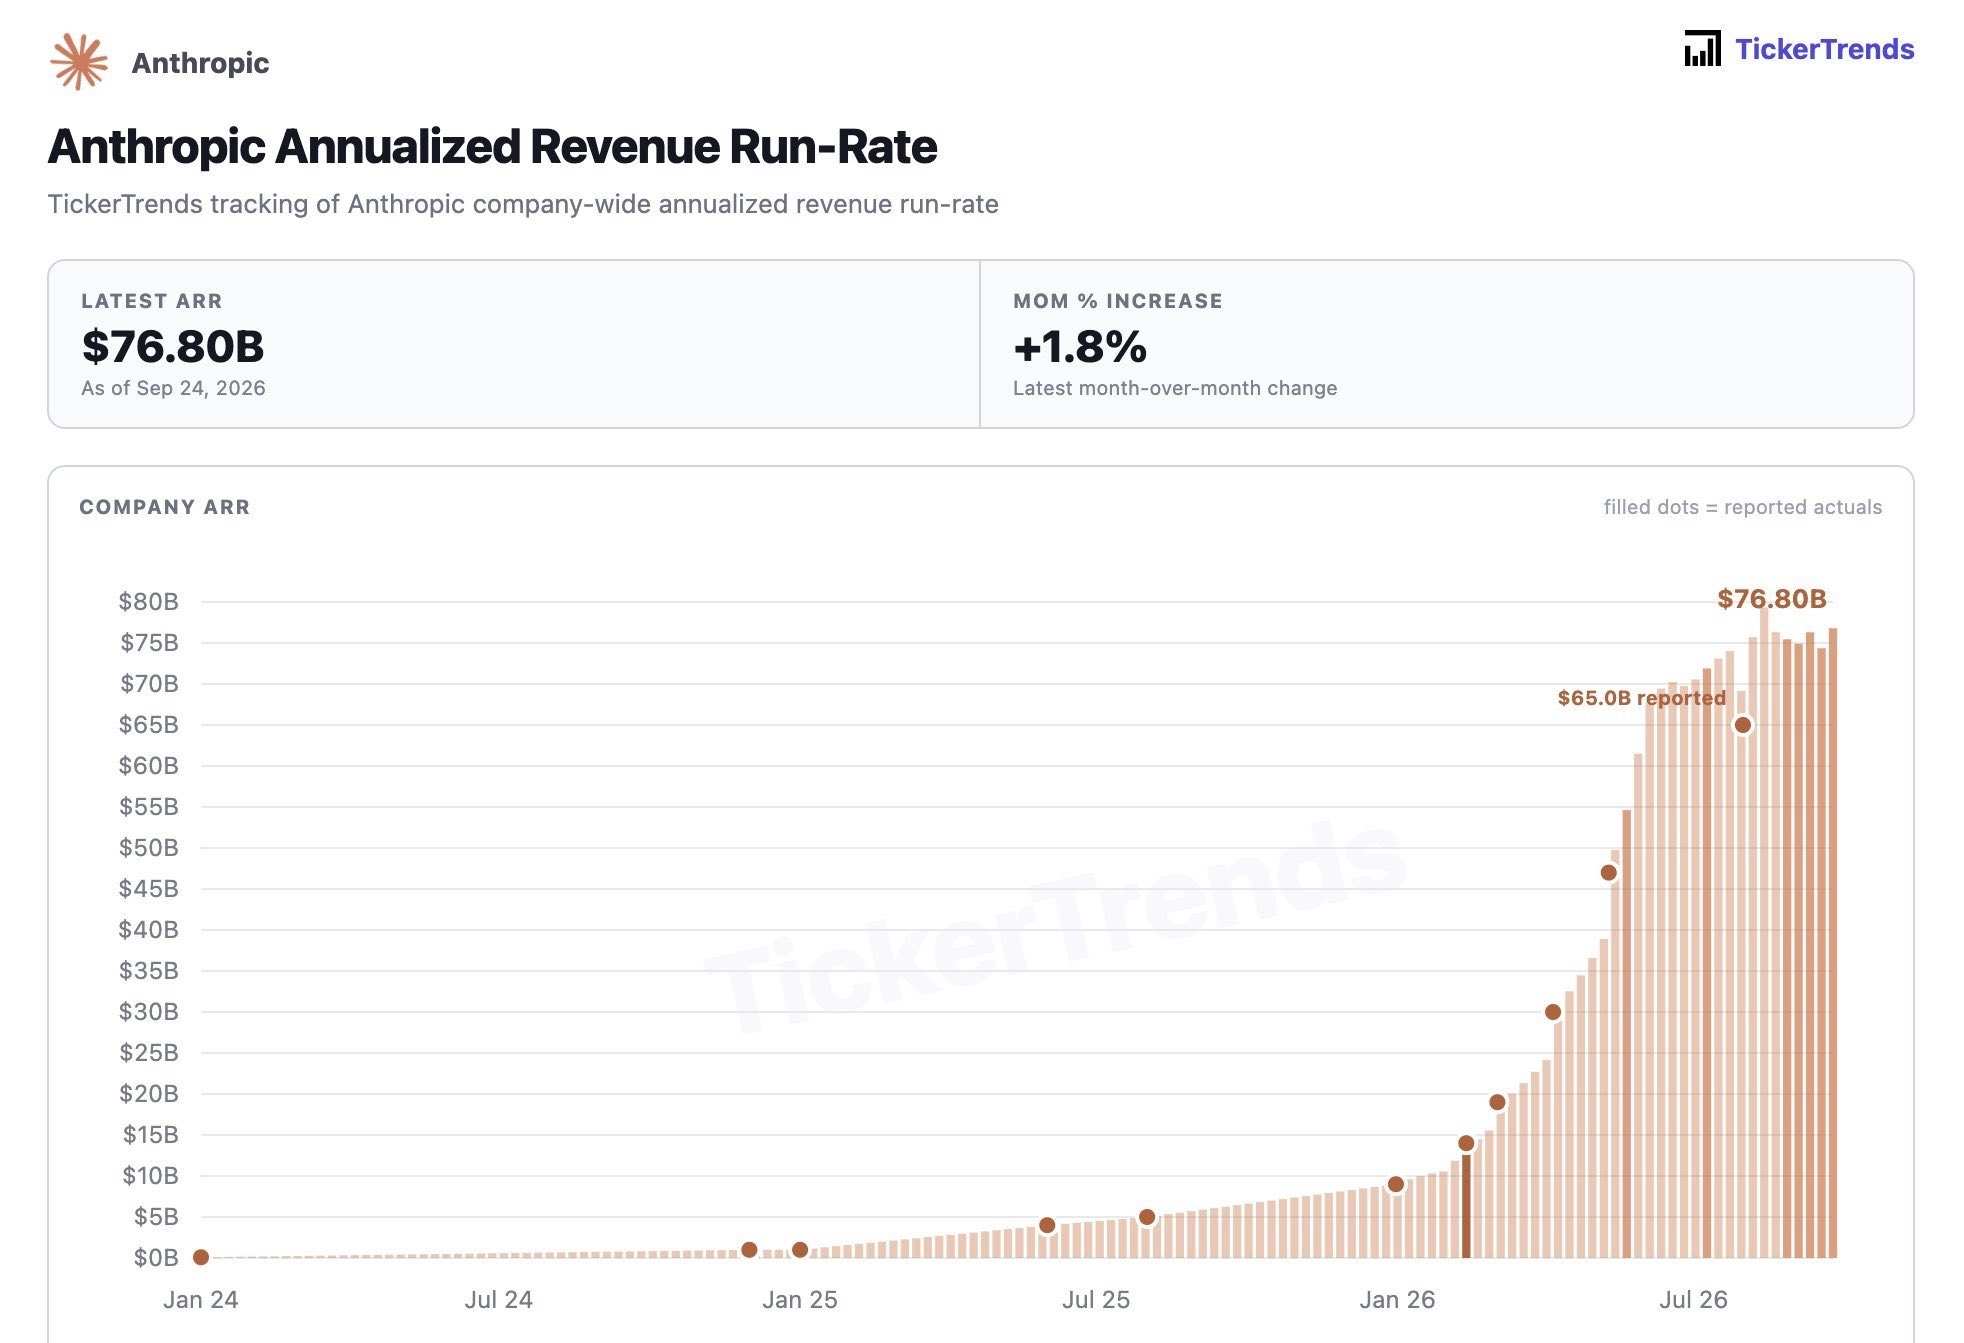
Ieņēmumi pieauga no aptuveni 4,7 miljardiem ASV dolāru pirmajā ceturksnī līdz 11,6 miljardiem ASV dolāru otrajā ceturksnī, bet trešajā ceturksnī sasniedza 16,8 miljardus ASV dolāru. Tādējādi Anthropic ceturkšņa ieņēmumi ir aptuveni 67,2 miljardi ASV dolāru gadā.
2021. gadā dibinātajam uzņēmumam izaugsme ir ārkārtēja. Taču skaitļi stāsta citu stāstu: Anthropic ieņēmumi vairāk nekā dubultojās starp pirmo un otro ceturksni, pēc tam trešajā ceturksnī pieauga par aptuveni 45%. Tās bizness joprojām attīstās ārkārtīgi strauji, tikai ne tik strauji kā iepriekš.
Šim palēninājumam ir nozīme, ja investori apsver iespēju maksāt par uzņēmumu pat USD 2 triljonus.
Antropiskie ziņojumi koriģēja peļņu, taču joprojām ir jautājumi par tās patiesajām izmaksām
Anthropic paziņoja investoriem, ka trešajā ceturksnī tas bija rentabls, pamatojoties uz koriģēto peļņu, atzīmējot savu otro ceturksni pēc kārtas ar koriģēto rentabilitāti, raksta Financial Times.
Uzņēmums ziņoja, ka par katru dolāru, kas iztērēts skaitļošanas jaudai, ir guvis ieņēmumus 1,70 USD. Tā arī norādīja, ka tā ir pozitīva naudas plūsma, kas liecina, ka tās komerciālās darbības sāk radīt pietiekami daudz naudas, lai segtu noteiktus izdevumus.
Tās ir iepriecinošas pazīmes uzņēmumam, kas tērē lielus līdzekļus AI infrastruktūrai.
Tomēr koriģētā rentabilitāte nav tas pats, kas rentabilitāte saskaņā ar vispārpieņemtajiem grāmatvedības principiem (GAAP). Koriģētie ieņēmumi var izslēgt ievērojamus izdevumus, tostarp uz akcijām balstītu kompensāciju un citas izmaksas. Investoriem būs jāpārbauda Anthropic pilnie finanšu pārskati, lai noteiktu, cik daudz naudas uzņēmums faktiski nopelna pēc tā izdevumu uzskaites.
Lielākas bažas rada tas, kas ir priekšā.
Tiek ziņots, ka Anthropic nākamajā desmitgadē ir piešķīris vairāk nekā 500 miljardus ASV dolāru skaitļošanas infrastruktūrai, tostarp līgumiem, kas saistīti ar Google, Amazon, Microsoft un Broadcom.
Šīs saistības rada būtiskas finansiālas saistības neatkarīgi no tā, cik ātri pieaug klientu pieprasījums. Tās var kļūt īpaši grūti pārvaldāmas, ja AI modeļu cenas turpinās kristies vai ieņēmumu pieaugums turpinās palēnināties.
Antropisks saskaras ar vēl vienu neparastu izaicinājumu. Daži no tā lielākajiem finansiālajiem atbalstītājiem ir arī klienti, infrastruktūras piegādātāji, izplatīšanas partneri un tiešie konkurenti.
Amazon, Google un Microsoft ir nozīmīgas finansiālas attiecības ar Anthropic, tomēr katra no tām iegulda lielus līdzekļus savās AI iespējās. Šī pārklāšanās rada jautājumus par to, cik liela daļa Anthropic ieņēmumu ir atkarīga no uzņēmumiem, kuri galu galā varētu mazāk paļauties uz Klodu.
Saskaņā ar The Information, Anthropic pastāstīja investoriem, ka modeļa destilācija, prakse, kurā citi uzņēmumi izmanto Kloda produkciju, lai apmācītu konkurējošas sistēmas, veido aptuveni 5% līdz 7% no ieņēmumiem. Šis uzņēmums varētu saskarties ar spiedienu, jo Anthropic pastiprinās ierobežojumus šādai darbībai.
Vai Anthropic var attaisnot IPO novērtējumu 2 triljonu dolāru apmērā?
Novērtējot 2 triljonus dolāru, Anthropic būtu viens no pasaules vērtīgākajiem uzņēmumiem, pirms tas ir izveidojis ilgus publiskos rentabilitātes rādītājus.
Saskaņā ar jaunāko ceturkšņa ieņēmumu tempu, kas ir 67,2 miljardi ASV dolāru gadā, šis novērtējums būtu gandrīz 30 reizes lielāks par gada pārdošanas apjomu.
Šāda piemaksa paredz gadiem ilgu izcilu izaugsmi, pieaugošu peļņu un ilgstošu pieprasījumu pēc Anthropic AI modeļiem un izstrādātāju rīkiem.
Ir iemesli, kāpēc investori joprojām ir ieinteresēti. Klods ir iekarojis uzņēmumu klientus un programmatūras izstrādātājus, un Anthropic ieņēmumu pieaugums liecina, ka uzņēmumi ir gatavi tērēt ievērojamas summas progresīvām AI sistēmām.
Taču konkurence saasinās.
OpenAI, Google, Meta un arvien vairāk AI izstrādātāju sacenšas par vieniem un tiem pašiem klientiem. Modeļu cenu kritums varētu sniegt labumu lietotājiem, taču AI uzņēmumiem būs grūtāk atgūt milzīgās izmaksas, kas saistītas ar apmācību un sistēmu ekspluatāciju.
Uzņēmuma ziņotie IPO plāni varētu padarīt to par vienu no pirmajiem lielākajiem AI izstrādātājiem, kas saskarsies ar ilgstošu publiskā tirgus investoru pārbaudi. Novembra kotēšana joprojām ir pakļauta tirgus nosacījumiem un normatīvajām prasībām.
Pagaidām Anthropic ir pierādījis, ka pieprasījums pēc tās tehnoloģijām var radīt desmitiem miljardu dolāru ceturkšņa pārdošanas apjomos.
Joprojām neatbildēts ir tas, vai šie ieņēmumi var radīt ilgstošu peļņu, kas ir pietiekami liela, lai attaisnotu 2 triljonu dolāru cenu.
Jautājums, ar ko saskaras investori, vairs nav par to, vai Anthropic var augt. Tas ir tas, vai uzņēmums var turpināt augt pietiekami ātri, lai samaksātu par infrastruktūru, kas ir šīs izaugsmes pamatā, neupurējot rentabilitāti, ko tā nākamie akcionāri sagaidīs.
