Nepastāvīgā riska tirgū, kur sākotnējās pārbaudes veikšanai ir nepieciešami pierādīti saglabāšanas skaitļi un uzņēmumu piloti, piesaistīt ārējos līdzekļus pirms produkta iegūšanas ir ārkārtīgi grūti. Riska fondi un eņģeļu sindikāti, kas iepriekš izrakstīja pārbaudes uz vietas, tagad sagaida iebūvēto programmatūru un klientu atsauksmes pirms partneru tikšanos plānošanas.
Šī vide ir piespiedusi dibinātājus lai pārdomātu standarta rokasgrāmatu. Steidzoties pieņemt atšķaidītas terminu lapas pirms galvenās hipotēzes apstiprināšanas, bieži vien tiek pārdoti divdesmit vai divdesmit pieci procenti uzņēmuma ar pazeminātu novērtējumu, agresīvas pārvaldības struktūras izveidošana, pirms programmatūra pat atrod atkārtojamu lietošanas gadījumu.
Lai pārvarētu plaisu starp sākotnējām koda saistībām un patiesu institucionālo sviru, vairāk tehnisko operatoru skatās no riska kapitāla un uz netradicionālu likviditāti, kas atrodas tieši viņu personīgajās bilancēs.
Pārāk agras kapitāla piesaistīšanas slēptās izmaksas
Ārējo pārbaužu veikšana pirms pamata izplatīšanas metrikas sasniegšanas rada ilgtermiņa sekas, kas pārsniedz sākotnējās ierobežojumu tabulas matemātiku.
- Agresīvie vērtēšanas ierobežojumi: Ievērojama pamatkapitāla atdošana par pirmssēklas cenu nostiprina jūsu uzņēmuma īpašumtiesības zemā līmenī, būtiski ierobežojot jūsu spēju izveidot pievilcīgu akciju opciju kopu kritiskiem agrīniem nolīgumiem.
- Taktiskās veiklības zudums: Institucionālās pārstāvniecības iekļaušana sēžu zālē pirms skaidras produktu tirgus atbilstības noteikšanas liek dibinātājiem strauji palielināties, kad viņiem vēl vajadzētu brīvi eksperimentēt.
- Nepareizi izlīdzinātas augšanas kadences: Uzņēmējdarbības stimuli dod priekšroku eksponenciālai degšanai, lai meklētu kategorijas dominējošo stāvokli, kas ir tiešā pretrunā ar efektīvas, naudas plūsmas pozitīvas lietderības izveidi.
Īpašumtiesību saglabāšana, izmantojot trauslo atklājumu logu, ļauj dibinātājiem aizsargāt savu redzējumu, līdz vienības ekonomika patiesi attaisno ātru institucionālo degvielu.
Kāpēc dibinātājiem trūkst personīgā skrejceļa
Programmatūras uzņēmuma palaišana nekad nav bijusi skaitļošanas ziņā lētāka, taču cilvēkkapitāls joprojām ir dārgs.
Pat ar modernu mākoņa infrastruktūru un izstrādātāju automatizāciju, kas samazina servera izdevumus, pieņem darbā izcilus mašīnmācības talantus, sedz līgumu atbilstības pārbaudes un uztur pamata dzīves izdevumus, vienlaikus nesaņemot algu, ātri iztukšo personīgās rezerves.
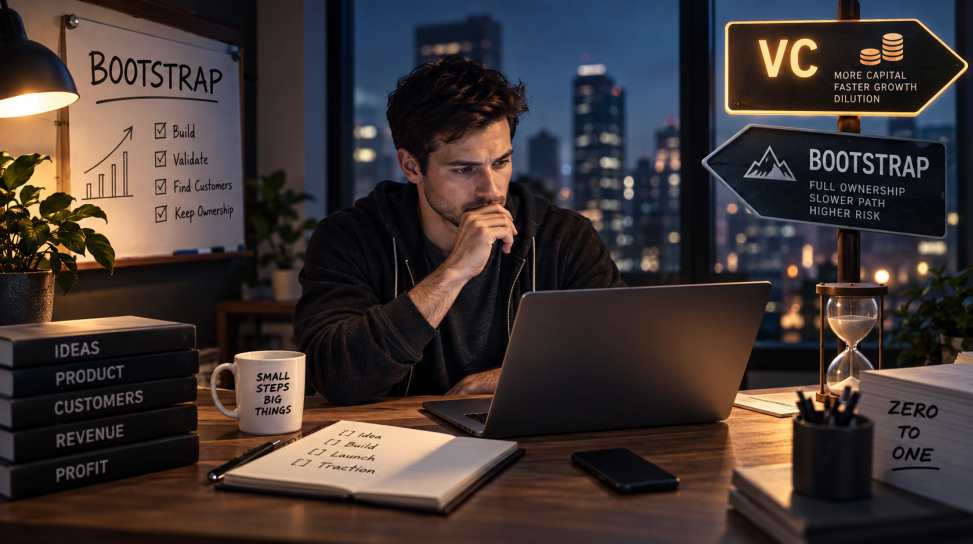
Dibinātāji bieži iesaistās attīstības ciklos, paļaujoties uz personīgajiem krājkontiem un likvīdiem akcijām. Tomēr augstas ienesīguma naudas spilvenu dedzināšana neatstāj nulles rezervi ģimenes ārkārtas situācijām, savukārt diversificētu ieguldījumu portfeļu pārdošana bieži vien izraisa ievērojamus kapitāla pieauguma nodokļus, kas tiek iekasēti attīstības budžetos.
Paļaušanās uz nenodrošinātām kredītkartēm vai personīgām līnijām ar lielu procentu likmi ir vienlīdz destabilizējoša. Peldošs algu saraksts vai konsultāciju rēķini par atjaunojamām kredītlīnijām ievieš mainīgas aizņēmuma likmes, kas novērš operatoru uzmanību no produktu izpildes, radot ikmēneša naudas plūsmas paniku vissliktākajā iespējamajā brīdī.
Pieskaroties pasīvās bilances kredītplecu
Lai izvairītos no plēsonīgiem akciju diskontiem un augstas procentu likmes patēriņa parādiem, dibinātāji ar nekustamo īpašumu arvien vairāk pēta ar nodrošinājumu nesaistītu finansējumu.
Tā vietā, lai pirms dzīvotspējīga koda rakstīšanas atdotu lielu kapitāla daļu, daudzi dibinātāji vienkārši izmanto savu nelikvīdo neto vērtību un pieteikties mājokļa kredītam pašfinansēt agrīno arhitektūru savā laika skalā.
Strukturēta likviditāte gaidstāves režīmā maina nelielas inženieru komandas darbību. Tas nodrošina īpašu attīstības skrejceļu no divpadsmit līdz astoņpadsmit mēnešiem, aptver sākotnējos infrastruktūras līmeņus un iegādājas telpu, kas nepieciešama, lai piegādātu ražošanas līmeņa beta versiju, nepārtraukti baidoties no tukša uzņēmuma bankas konta.
Iepludinātā dibinātāja kapitāla traktēšana kā profesionāls parāds
Privāto aktīvu sviras izmantošana, lai atbalstītu agrīnās stadijas uzņēmumu, prasa stingru darbības disciplīnu. Izjaucot robežu starp personīgajām finansēm un riska attīstību, nepieredzējušie dibinātāji nonāk nepatikšanās:
- Formalizēt akcionāru aizdevuma noteikumus: Dokumentējiet personīgās naudas iepludināšanu biznesā kā strukturētas parādzīmes ar skaidriem atmaksas termiņiem un reālistisku tirgus procentu atdevi, kad uzņēmums sasniedz uzņēmuma pagrieziena punktus.
- Izolēt attīstības atskaites punktus: Piešķiriet aizņemtos līdzekļus skaidrām vērtību paaugstinošām svirām, piemēram, galvenajiem inženierijas sprinta pagrieziena punktiem vai uzņēmuma atbilstības sertifikātiem, nevis diskrecionāram digitālajam mārketingam.
- Iestatiet stingras likviditātes margas: Nekad neizmantojiet pilnu nodrošinātā aizdevuma vērtību sākotnējās operācijās; saglabājiet aizsardzības daļu, kas rezervēta skaidrā naudā, lai apkalpotu parādu neatkarīgi no korporatīvo ieņēmumu pieauguma.
Uztveriet personīgās finanšu injekcijas kā disciplinētu biznesa parādu, lai dibinātāja kapitāls darbotos kā institucionāls instruments, nevis emocionāla subsīdija.
Institucionālo tabulu sasniegšana no spēka pozīcijas
Riska kapitāls joprojām ir neticams instruments, lai palielinātu uzņēmējdarbību, tiklīdz izplatīšanas kanāli ir skaidri. Kritiskā kļūda ir paļaušanās uz riska fondiem, lai atklātu šo formulu tumsā.
Ja savu sākotnējo attīstību finansējat neatkarīgi, dinamika pilnībā mainās, kad galu galā nolemjat izmantot izaugsmes fondus. Tā vietā, lai parādītos kā izmisīgs dibinātājs, kurš meklē naudu, lai izdzīvotu ceturksnī, jūs piedāvājat operatīvu programmatūras dzinēju, ko nodrošina reāli lietotāji, patentētu kodu un nenoslogotu griestu tabulu.
Pašu kapitāla aizsardzība, izmantojot agrīnu slogu, sniedz jums reālu korporatīvo sviru. Sākotnējās izstrādes fāzēs ieviešot paredzamas, neatlaidīgas personīgo aizņēmumu struktūras, jūs saglabājat kontroli pār savu biznesu līdz brīdim, kad esat gatavs veikt mērogošanu atbilstoši saviem noteikumiem.