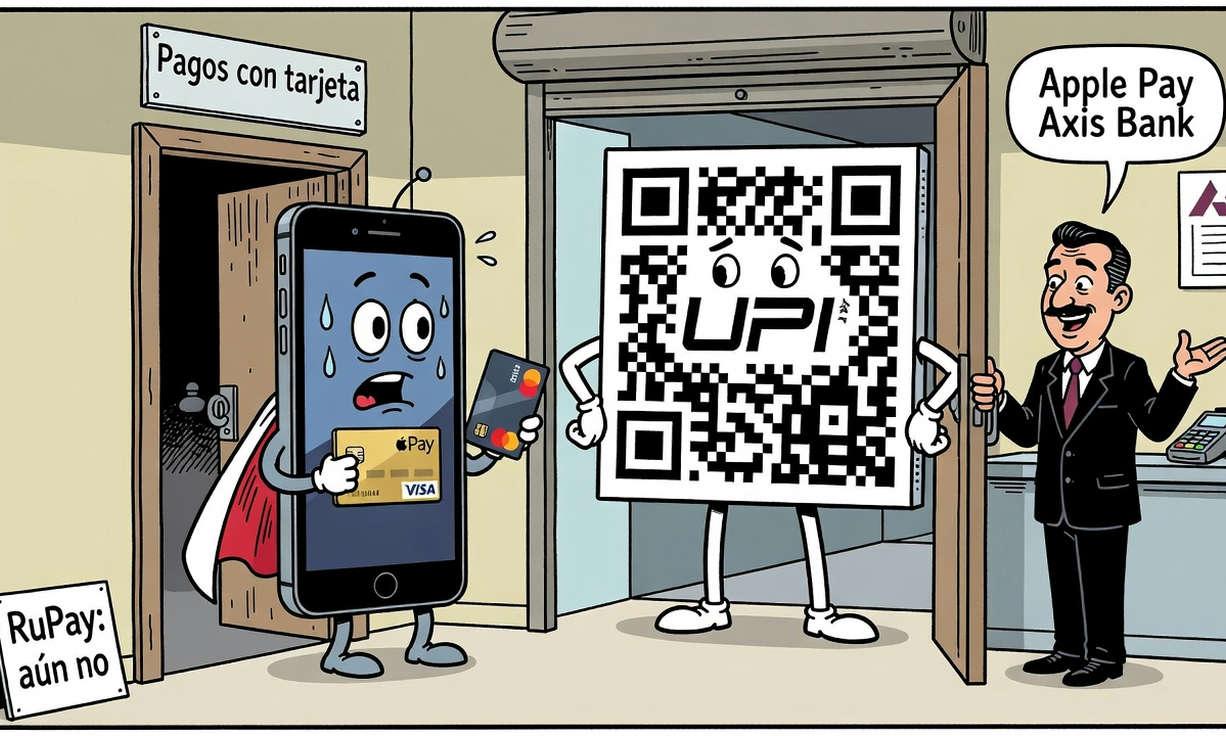
Apple Pay ir sācis strādāt Indijā kopš 30. septembra, kā apstiprināja uzņēmums. Pakalpojums tiek piegādāts ar ierobežotu sākotnējo darbības jomu: tas atbalsta tikai Visa un Mastercard kredītkartes, ko izsniedz Axis Bank, un pagaidām nav pieejams nacionālais RuPay tīkls un UPI sistēma. Viņš nolaišanās Indijā Tas notiek tirgū, kur digitālajiem maksājumiem ir ļoti atšķirīgs izskats nekā Eiropā vai Amerikas Savienotajās Valstīs.
Apple Pay ienākšana Indijā nenozīmē, ka jebkurš iPhone lietotājs var norēķināties jebkurā veikalā. Pieejamība ir atkarīga no tā, vai izdevējbanka ir integrēta, vai karte ir saderīga un vai terminālis vai interneta veikals pieņem pakalpojumu. Tas ir a banka pēc bankas modeļa kas prasa secīgas vienošanās un kas praksē var izraisīt neregulāru pieredzi pirmajos mēnešos.
Ierobežota debija ar Axis Bank
Šajā pirmajā posmā Axis Bank ir vienīgais paziņotais emitents. Klienti ar atbilstošām kredītkartēm Visa un Mastercard Viņi var pievienot tos Apple Wallet no jaunākās bankas lietotnes versijas vai no pašas iPhone lietojumprogrammas Wallet. Kad karte ir iekļauta, tā tiek izmantota bezkontakta maksājumiem klātienē, pirkumiem lietotnē un vietnes darbībām.
Apple Pay saglabā ar karti saistītās priekšrocības, tāpēc lietotājs turpina saņemt karti priekšrocības un atlīdzības kas atbilst jums. Pakalpojums darbojas termināļos, kas pieņem NFC maksājumus, un digitālajos uzņēmumos, kas ir iespējojuši šo maksājuma veidu. Ja pircējs nav integrējis Apple Pay, darījums netiks pabeigts pat tad, ja karte būs derīga.
Prasības, ierīces un maksājuma veids
Lai Indijā izmantotu Apple Pay, jums ir nepieciešams: iPhone XR vai jaunāka versija ar iOS 18 vai jaunāku versiju. Pulkstenim ir nepieciešams Apple Watch Series 6 vai jaunāks ar watchOS 11 vai jaunāku versiju, kas savienots pārī ar iPhone XR vai jaunāku. Pakalpojums darbojas arī uz iPad, savukārt saderība ar Mac parādīsies vēlāk, bez konkrēta datuma.
- iPhone: XR modelis vai jaunāka versija ar iOS 18 vai jaunāku versiju.
- Apple Watch: 6. sērija vai jaunāka versija ar watchOS 11 vai jaunāku versiju un savienota pārī ar saderīgu iPhone tālruni.
- iPad: ļauj veikt pirkumus lietotnēs un vietnēs, papildus citām atbalstītajām funkcijām.
- Mac: Apple ir paziņojis, ka drīzumā tiks sniegts atbalsts, taču nav sīkāk informēts, kad.
Veikalā lietotājam divreiz jānospiež sānu poga vai sākuma poga, jāveic autentifikācija ar Face ID, Touch ID vai ierīces piekļuves kodu un jātur iPhone vai Apple Watch ekrāna augšdaļa tuvu bezkontakta lasītājam. Iegādājoties tiešsaistē, nav nepieciešams atkārtoti ievadīt karti, adresi vai norēķinu informāciju. Apple apliecina, ka tas nav nepieciešams PIN vai OTP maksājot ar Apple Pay.
Drošība un privātums
Apple apgalvo, ka faktiskais kartes numurs netiek saglabāts ierīcē vai tās serveros un netiek kopīgots ar tirgotājiem. Tā vietā a ierīces konta numurs šifrēts un saglabāts termināļa drošajā elementā. Mastercard un Visa ir uzsvērušas, ka to tokenizācijas tehnoloģija aizsargā katru darbību ar unikālu marķieri.
Šīs pieejas mērķis ir samazināt krāpšanas risku un novērst bankas rekvizītu apriti ar katru pirkumu. Lietotājam rezultāts ir papildu privātuma slānis, lai gan darbība joprojām ir atkarīga no banku infrastruktūra un līgumi ar katru vienību. Tas nav neatkarīgs maks, bet gan sistēma, kas balstās uz esošajām kartēm.
Tirgotāji, lietojumprogrammas un maksājumu pakalpojumu sniedzēji
Apple saka, ka Apple Pay būs pieejams miljoniem Indijas tirgotāju, pateicoties līgumiem ar maksājumu pakalpojumu sniedzējiem, piemēram, Cashfree, JusPay, Mswipe, Paytm, PayU, Pine Labs, Razorpay un Worldline. Izlaidumā minētie mazumtirgotāji un lietotnes ir Apple Store, Blinkit, Chaayos, Comet, Croma, Interflora, Ixigo, Le15 Patisserie, Reliance zīmoli, Tata 1mg un Zomato.
Uzņēmumu saraksts nav vienāds ar universālu pārklājumu. Fiziskā veikalā ir nepieciešams iespējots datu tālrunis; Tirgotājam lietotnē vai vietnē, norēķinoties, ir jāpiedāvā Apple Pay. Tāpēc pieredze var atšķirties dažādās iestādēs un iesaistītajiem uzņēmumiempat tajā pašā pilsētā. Apple cer laika gaitā pievienot vairāk banku, uzņēmumu un lietotņu.
Pulss ar UPI un komisijām
Indija ir īpašs gadījums, jo liela daļa digitālo maksājumu tiek novirzīti caur UPI — valsts atbalstītu sistēmu, kas ļauj pārskaitīt naudu starp bankas kontiem bez atkarības no kartēm. Savukārt Apple Pay konkurē mazākā segmentā – karšu maksājumu jomā. Šī atšķirība izskaidro, kāpēc palaišana nav paredzēta pārvietošanai UPI nekavējoties.
Dažādi ziņojumi liecina, ka Apple vēlas saņemt komisijas maksu, kas ir tuvu 20 bāzes punktiem par katru darījumu, un šis skaitlis atbilstu tās modelim citos tirgos, taču Indijas bankas raugās ar piesardzību. HDFC Bank, ICICI Bank un SBI Card neparādās debijā, jo turpinās sarunas par ekonomiskajiem apstākļiem. Axis Bank paver durvis pakalpojumam, kas pagaidām ir atkarīgs no a viens emitents.
Ko tas nozīmē Eiropai un lietotājam
Apple Pay ir pieejams vairāk nekā 90 valstīs un reģionos, un tam ir vairāk nekā 11 000 banku un tīkla partneru visā pasaulē. Ierašanās Indijā paplašina šo klātbūtni, bet automātiski nemaina karšu atbilstību ārpus valsts. Eiropā, tāpat kā citos tirgos, katrs uzņēmums izlemj, vai tas piedalās un kādas kartes tā pieņem; Axis Bank atbalsts Indijā netiek automātiski pārnests uz citām Eiropas valstīm.
Eiropas lietotājam šīs ziņas galvenokārt kalpo kā atsauce uz to, kā Apple izvieto savus pakalpojumus tirgos, kur mobilos maksājumus jau ļoti nosaka vietējās sistēmas. Uzņēmums saglabā savas saistības attiecībā uz privātumu, marķieriem un PIN vai OTP neesamību, taču pieņemšana būs atkarīga no komerciāla pieņemšanalīgumi ar bankām un valsts alternatīvu konkurence.
Apple Pay nolaišanās Indijā praksē ir a pirmais solis vairāk simbolisks nekā masīvs: tas tiek piegādāts ar Axis Bank, Visa un Mastercard kartēm, jaunākajām ierīcēm un topošo uzņēmumu tīklu, savukārt UPI un RuPay nav iekļauti sākotnējā vienādojumā. Uzņēmums kļūst arvien populārāks galvenajā tirgū, taču tā izaugsme būs atkarīga no vairāku banku pārliecināšanas, pieņemšanas paplašināšanas un komisijas maksu iekļaušanas ekosistēmā, kurā karšu maksājumi nav norma. Lietotājiem solījums ir skaidrs: maksājiet bez PIN vai OTP un ar tokenizētiem datiem; tomēr patiesie apmēri vēl ir jāredz.
